নিউজ ডেস্ক
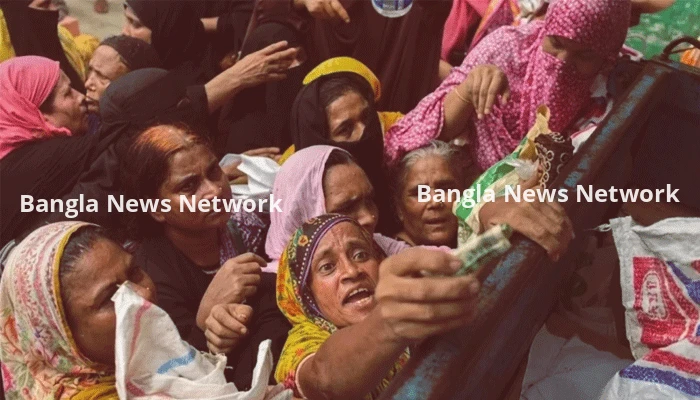
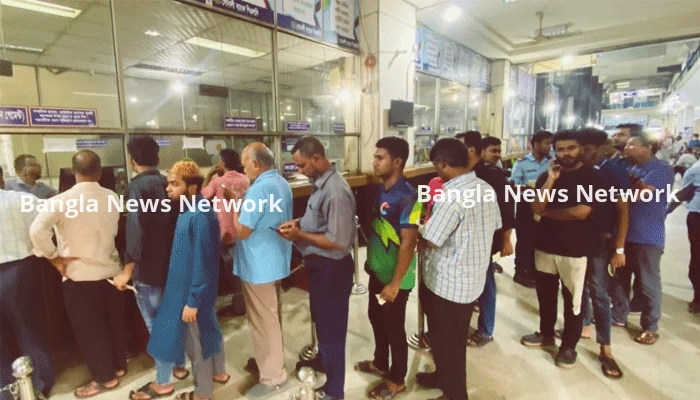
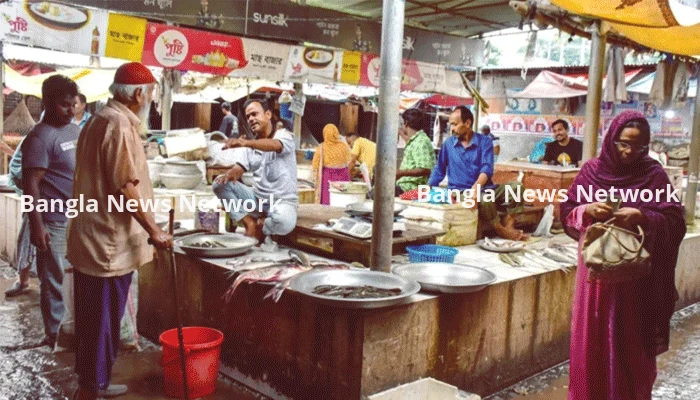
মাস শেষে বেতন হাতে পেয়েও সংসারের খরচ মেটানো যাচ্ছে না, বাজার করতে গিয়ে ফুরিয়ে যাচ্ছে সঞ্চয়, আর শেষ পর্যন্ত বাধ্য হয়ে ধারদেনা করতে হচ্ছে। পরিস্থিতি এমন পর্যায়ে পৌঁছেছে যে দেশের প্রায় প্রতি দুই পরিবারের একটি এখন ঋণের বোঝা বহন করছে। সবচেয়ে উদ্বেগজনক বিষয় হলো, শহরের তুলনায় গ্রামের পরিবারগুলো আরও বেশি আর্থিক সংকটে পড়েছে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর একটি বিশেষ জরিপে উঠে এসেছে, দেশের প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার বর্তমানে ঋণগ্রস্ত। অর্থাৎ দেশের প্রায় অর্ধেক পরিবারকেই দৈনন্দিন জীবন চালাতে গিয়ে ধারদেনার আশ্রয় নিতে হচ্ছে। নিত্যপ্রয়োজনীয় পণ্যের মূল্যবৃদ্ধি, আয়-ব্যয়ের ভারসাম্যহীনতা এবং কর্মসংস্থানের সংকট সাধারণ মানুষের জীবনকে ক্রমেই কঠিন করে তুলছে। ‘জীবনযাত্রার মান জরিপ ২০২৫’-এর তথ্য অনুযায়ী, গত এক বছরে গ্রামের ৫১ দশমিক ৯১ শতাংশ পরিবার দৈনন্দিন ব্যয় মেটাতে ঋণ করতে বাধ্য হয়েছে। শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ। আর সিটি করপোরেশন এলাকায় ঋণগ্রস্ত পরিবারের হার ৩২ দশমিক ১১ শতাংশ। অর্থাৎ গ্রামীণ জনপদের অর্ধেকেরও বেশি পরিবার কোনো না কোনোভাবে ঋণের ওপর নির্ভর করছে।
কিন্তু কেন বাড়ছে এই ঋণের বোঝা? জরিপের আয়-ব্যয়ের হিসাবেই মিলছে তার বড় একটি উত্তর। বর্তমানে জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। অথচ গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ আয় থেকে খরচ বাদ দিলে প্রতি মাসে একটি পরিবারকে গড়ে ১ হাজার ৭৯৮ টাকা ঘাটতি সামলাতে হচ্ছে। এই ঘাটতি পূরণ করতে গিয়ে অনেক পরিবারকে সঞ্চয় ভাঙতে হচ্ছে, আবার অনেককে ধার করতে হচ্ছে। শহরের পরিস্থিতি আরও ব্যয়বহুল। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক খরচ ৪৬ হাজার ৭৭৮ টাকা। অন্যান্য শহরাঞ্চলে এই ব্যয় ৩৭ হাজার ৩৪৪ টাকা। আর গ্রামীণ এলাকায় গড় মাসিক ব্যয় ৩২ হাজার ৫৩২ টাকা। শহরে বাসাভাড়া, যাতায়াত, চিকিৎসা ও অন্যান্য নাগরিক ব্যয়ের চাপ বেশি হলেও গ্রামে কাজের সুযোগ ও আয়ের উৎস সীমিত থাকায় সেখানকার পরিবারগুলোও ঋণের ঝুঁকি থেকে রেহাই পাচ্ছে না।
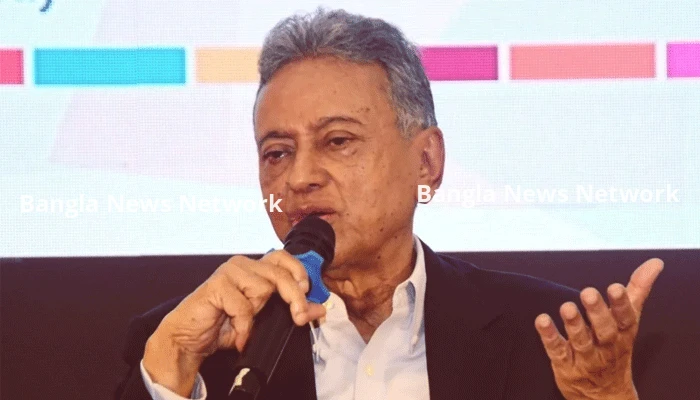
পরিসংখ্যানের আরেকটি তুলনা পরিস্থিতির অবনতি স্পষ্ট করে। ২০২২ সালের জরিপে একটি পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা, আর ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। তখন আয় থেকে কিছুটা অর্থ উদ্বৃত্ত থাকত। কিন্তু নতুন হিসাব অনুযায়ী, এখন গড় ব্যয় আয়ের চেয়ে বেশি। অর্থাৎ আগে যে অর্থ কিছুটা হলেও সঞ্চয় করা যেত, এখন সেই জায়গায় তৈরি হচ্ছে ঘাটতি। বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, দীর্ঘদিনের উচ্চ মূল্যস্ফীতি, প্রবৃদ্ধির গতি কমে যাওয়া, কর্মসংস্থানে স্থবিরতা এবং প্রকৃত মজুরি হ্রাস সাধারণ মানুষকে ঋণের দিকে ঠেলে দিচ্ছে। তাঁর উল্লেখ করা তথ্য অনুযায়ী, গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি ছিল। ফলে মানুষের আয় কিছুটা বাড়লেও সেই আয়ে আগের মতো পণ্য ও সেবা কেনা সম্ভব হচ্ছে না।
তিনি আরও বলেন, মানুষের জীবনযাত্রার মান উন্নত হওয়ার কারণে শুধু খরচ বাড়ছে, বিষয়টি এমন নয়; বরং নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্যই বড় চাপ তৈরি করছে। গ্রামে কাজের সুযোগ সীমিত হওয়ায় সেখানকার মানুষ বেশি সংকটে পড়ছে। প্রবাসী আয় কিছু পরিবারকে সহায়তা করলেও তা সবার কাছে পৌঁছায় না। ফলে অনেক পরিবার পুরোনো সঞ্চয় ভেঙে কিংবা ঋণ করে টিকে থাকার চেষ্টা করছে। এদিকে বিশ্বব্যাংকের সাম্প্রতিক পূর্বাভাসেও দারিদ্র্য বাড়ার আশঙ্কা প্রকাশ করা হয়েছে। সংস্থাটির বাংলাদেশবিষয়ক প্রতিবেদনে বলা হয়েছে, দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে প্রায় ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। কর্মসংস্থানের ঘাটতি, দীর্ঘস্থায়ী মূল্যস্ফীতি, জ্বালানি সংকট এবং শিল্পকারখানায় কাজের সুযোগ কমে যাওয়াকে এই পরিস্থিতির গুরুত্বপূর্ণ কারণ হিসেবে তুলে ধরা হয়েছে।
সব মিলিয়ে প্রশ্ন উঠছে, আয় যদি ব্যয়ের সঙ্গে তাল মেলাতে না পারে, তাহলে সাধারণ পরিবার কত দিন ঋণ করে সংসার চালাবে? সঞ্চয় শেষ হয়ে গেলে কিংবা নতুন করে ঋণ পাওয়ার সুযোগ বন্ধ হলে তাদের সামনে কী বিকল্প থাকবে? প্রায় অর্ধেক পরিবারের ঋণগ্রস্ত হওয়ার এই চিত্র শুধু অর্থনৈতিক পরিসংখ্যান নয়—এটি দেশের অসংখ্য পরিবারের প্রতিদিনের টিকে থাকার লড়াইয়েরই প্রতিফলন।


 সর্বশেষ খবর পেতে Google News ফিড ফলো করুন